 杠杆炒股风险提示
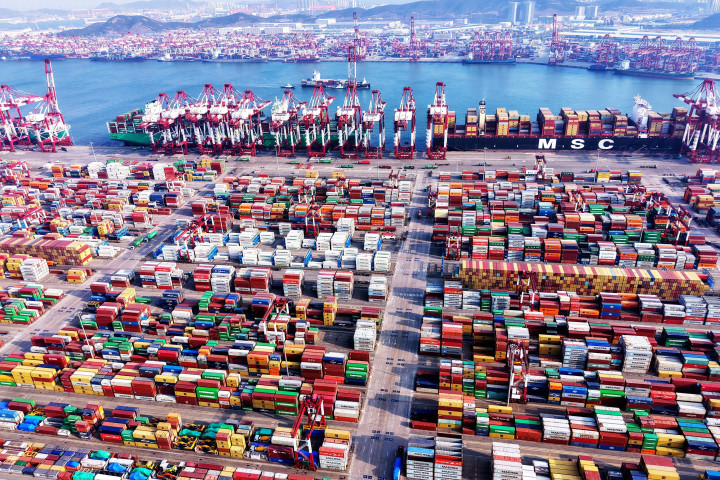
这个问题曾在美国问答平台上流传,但把它当成现实预测并不合适。让“全世界”同时禁止同一经济体的全部产品,意味着主要经济体、发展中国家和资源出口国必须步调一致,还要共同承受供应短缺、成本上升和市场流失。
它更像一场极端压力测试:既检验中国经济离开外需后还能不能运转,也检验世界离开中国制造后要付出多大代价。这场讨论的现实背景,可以追溯到疫情与贸易摩擦交织的2020年。
那一年,中国货物贸易顺差约5350亿美元,创2015年以来新高;12月出口同比增长18.1%。海外生产和物流受阻,居家办公、防疫物资和耐用消费品需求上升,中国较早恢复生产,承接了大量订单。
进口也在年底恢复增长,说明当时并非只有出口端在发力,国内生产和消费同样拉动了外部商品需求。2021年1月14日,中国欧盟商会与德国墨卡托中国研究中心发布脱钩报告,讨论企业在中美技术竞争中的处境。
报告最值得注意的判断,不是笼统地断言全球化终结,而是提醒企业:供应链看起来完整,不等于每个环节都安全。
一个半导体、一项软件授权,甚至一套数据规则发生变化,都可能让整条生产线停下来。
对跨国企业而言,真正棘手的往往不是成百上千个普通零件,而是少数暂时找不到替代品的关键环节。时任中国欧盟商会会长伍德克曾用不同足球规则作比喻,强调各方必须在共同规则下合作。
这个比喻放到2026年仍有现实感:美国强调本国技术与安全边界,欧洲追求“去风险”,中国推进产业链供应链韧性建设,企业则被夹在多套标准、软件生态和合规要求之间。
硬件可以增加库存、寻找第二供应商,软件、云服务、数据跨境和技术许可却未必能靠囤货解决。对总部设在中国或在华拥有子公司的欧洲企业来说,竞争加剧、消费群体快速变化,本来就是日常经营的一部分。
脱钩增加的新风险在于,同一家公司可能不得不维持两套技术体系:面向美国市场的一套,面向中国市场的另一套。原本追求全球统一的软件、零部件和管理流程被拆开后,成本会上升,互操作性会下降,小小的技术接口也可能变成生产障碍。

这正是那份报告要求企业不要自满的原因。因此,假设中的“全面禁用”若真的发生,中国当然会受到严重冲击。
2025年中国货物出口额为26.989万亿元,出口关联制造、运输、仓储、金融和专业服务,也连接着大量就业。外需突然归零,沿海外贸企业、加工贸易和依赖海外订单的产业集群会首先承压。
部分进口技术、设备和原材料若同步中断,供给端也会受到影响。完整的产业体系是缓冲垫,却不等于可以脱离全球分工而毫无损失。
但冲击一定是双向的。世界贸易组织数据显示,2025年中国货物出口额约3.77万亿美元,同比增长5.5%;此前三年,中国在全球货物出口总额中的平均占比约14.4%。
如此规模的供给不可能在短期内被其他经济体原样复制。替代工厂要建设,工人要培训,港口和电网要扩容,零部件网络还要重新磨合。
货架不一定真的“空一半”,但不少商品涨价、交货期拉长、企业利润受挤压,几乎不可避免。欧洲的数据更能说明相互依赖的深度。
2025年,欧盟从中国进口商品约5595亿欧元,其中97%以上是制成品;中国占欧盟货物进口总额的22.6%。到2026年第二季度,欧盟自中国进口额约1540亿欧元,对华货物贸易逆差约1030亿欧元。
逆差会引发政策争论,但也说明欧洲消费者和企业仍在大量购买中国的机械、电气设备和其他制成品。若一刀切切断贸易,欧洲失去的不只是终端商品,也包括生产所需的中间品。
中国还是一个重要买家。2025年货物进口额达到18.4795万亿元,全年进出口总额45.4685万亿元。
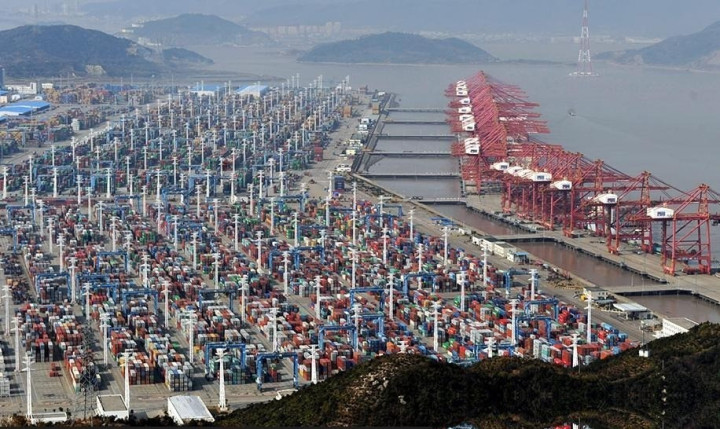
全面封锁意味着其他国家不仅放弃供应来源,也主动放弃庞大的销售市场。对资源国、农业出口国以及向中国销售设备和零部件的企业来说,这同样会转化为订单、就业和税收损失。
所谓全球禁令不是单方面处罚,而是把全球产业链同时推入剧烈重组。中国能否在这种情形下继续增长,关键不在一句“能”或“不能”,而在冲击持续多久,以及内需和生产率能否填补外需缺口。
2025年中国国内生产总值达到140.1879万亿元,同比增长5.0%;社会消费品零售总额突破50万亿元,最终消费支出对经济增长贡献率为52.0%。这些数字说明,中国经济并非只有出口一根支柱,消费、投资和服务业构成了更大的内部循环。
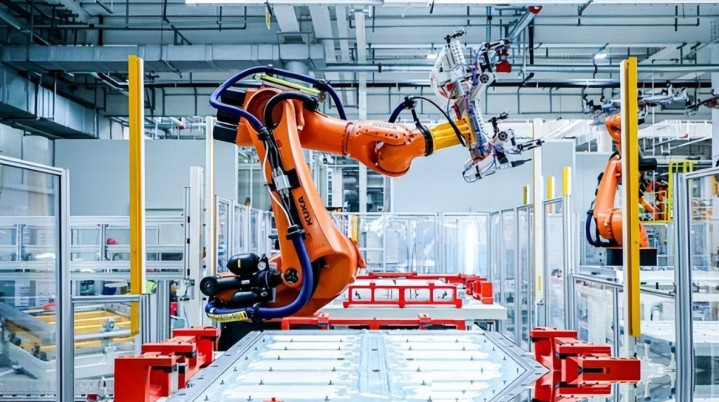
进入2026年,上半年国内生产总值为69.5704万亿元,同比增长4.7%,第三产业增长5.2%,信息传输、软件和信息技术服务业增长10.7%;内需对经济增长的贡献率超过80%。
不过,同期社会消费品零售总额增长1.3%,也提醒人们不能把“超大规模市场”自动等同于旺盛需求。居民收入预期、社会保障、民营企业信心和有效投资,都会影响内需能否真正接住外部订单下滑造成的缺口。
技术能力则决定调整能走多远。国家统计局2026年10月发布的统计公报显示,2025年中国研究与试验发展经费为3.92882万亿元,同比增长8.2%,占国内生产总值的2.80%。
口碑信誉配资研发投入增加,有利于减少关键环节受制于人的风险,但技术进步有周期,不能把投入直接等同于突破。面对芯片、工业软件和高端设备等短板,最稳妥的路径仍是扩大开放合作,同时提高自主创新和多元供应能力。
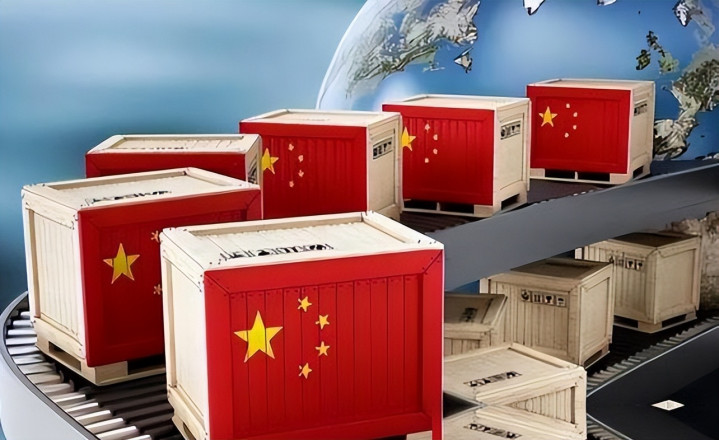
中欧全面投资协定也提供了一个观察窗口。双方经过七年谈判,于2020年12月30日宣布原则上完成谈判,但截至2026年6月,欧洲议会相关程序仍处于受阻状态。
它印证了当年脱钩报告中的提醒:投资协议能够改善部分市场准入和规则问题,却不是解决技术分裂与地缘摩擦的“创可贴”。真正避免供应链走向割裂,需要中国、美国和欧洲在多边规则、技术标准与企业合规之间找到可执行的交集。
所以,若全球禁令突然落地,中国经济短期内很难保持原有增速,甚至可能出现明显收缩;若讨论的是现实中的局部限制、关税壁垒和技术管制,中国仍有依靠内需、产业升级、市场多元化和区域合作维持增长的空间。这两种情形不能混为一谈。
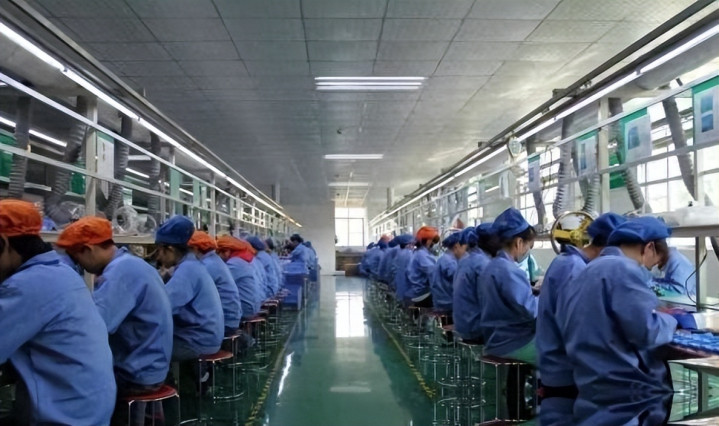
更重要的是,现实世界很难承受彻底脱钩。
各国可以减少单一来源依赖,可以建立备份供应链,也可以围绕安全制定边界,但把中国产品整体排除在外,会把效率损失转化为全球消费者的账单。
问题真正的答案不是谁能独自熬得更久,而是任何大经济体被强行从全球网络中剥离,代价都会沿着供应链回到每一个参与者身上。
竞争可以存在杠杆炒股风险提示,风险也应管理,但稳定增长最终仍离不开开放市场、共同规则和可预期的合作。
配资佬实盘平台提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯